
Con il Messaggio n. 2325 del 10 luglio 2026, l’INPS interviene sulla gestione contributiva del TFR maturando nel periodo che intercorre tra la data di prima assunzione e il momento in cui il lavoratore esercita la propria scelta in materia di previdenza complementare. Il chiarimento si rende necessario a seguito dell'entrata in vigore, dal 1° luglio 2026, del meccanismo di adesione automatica introdotto dalla legge n. 199/2025, che ha modificato l'art. 8 del D.Lgs. 252/2005.
Il documento chiarisce in particolare i codici causale da utilizzare nel flusso UNIEMENS per la regolarizzazione delle quote arretrate di TFR, e le scadenze, distinguendo tra regolarizzazione tempestiva e tardiva.
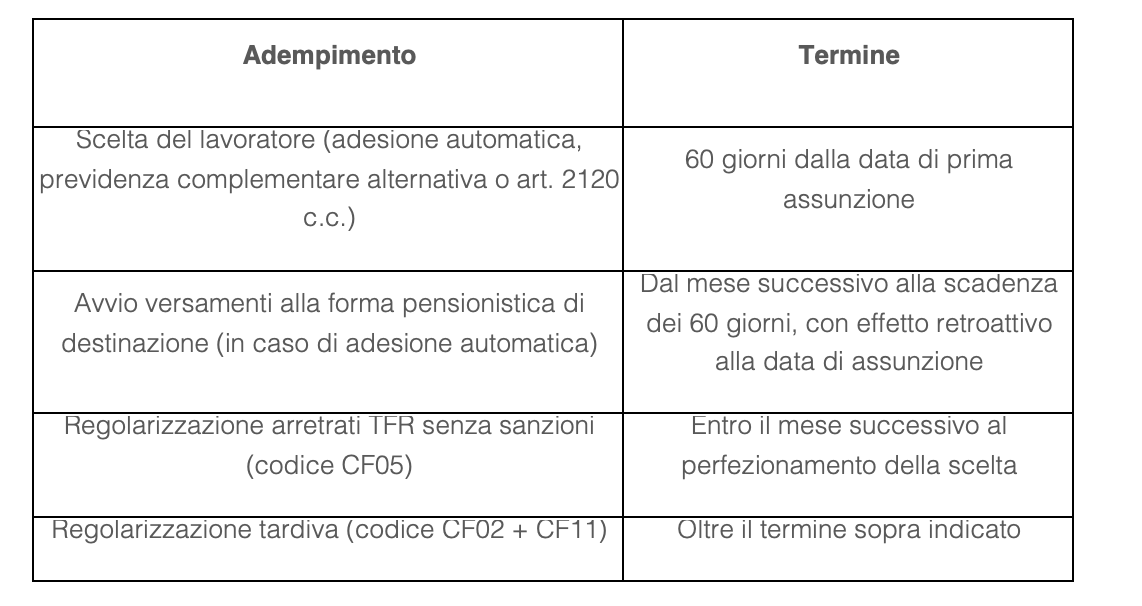
Giova ricordare la novità normativa dell'ultima Legge di Bilancio che ha modificato l'art. 8, comma 7-quater, del D.Lgs. n. 252/2005, e prevede: a partire dal 1° luglio 2026, per i lavoratori di prima assunzione (esclusi i lavoratori domestici) un termine di 60 giorni dalla data di assunzione per scegliere se:
- Rinunciare all'adesione automatica al fondo pensione contrattuale e conferire l'intero TFR maturando ad una forma di previdenza complementare liberamente scelta;
- Oppure mantenere il TFR in azienda secondo il regime ordinario dell'art. 2120 del codice civile .
Tale scelta è successivamente revocabile. Il comma 7-quinquies precisa inoltre che, in caso di adesione automatica, il datore di lavoro deve darne comunicazione alla forma pensionistica di destinazione e avviare i versamenti dal mese successivo alla scadenza dei 60 giorni, con effetto retroattivo alla data di assunzione.
A completare il quadro sono state pubblicate le direttive COVIP del 19-25 giugno 2026, che confermano come, in caso di opzione per il regime dell'art. 2120 c.c., il TFR resti soggetto alla disciplina ordinaria, fermo restando l'eventuale conferimento al Fondo di Tesoreria ai sensi dell'art. 1, commi 755 e 756, della legge n. 296/2006, (per le aziende fino a 60 dipendenti).
Il Messaggio n. 2325/2026 affronta un punto rimasto finora privo di indicazioni operative: nel lasso temporale compreso tra l'assunzione e il perfezionamento della scelta, il regime di destinazione del TFR non è ancora definito. Le quote maturate in questa "finestra" assumono quindi, ai fini contributivi, natura di competenze arretrate, da regolarizzare solo una volta nota la destinazione finale (previdenza complementare, regime dell'art. 2120 c.c. o Fondo di Tesoreria).
L'INPS introduce a tal fine una netta distinzione procedurale basata sulla tempestività della regolarizzazione rispetto alla data in cui il lavoratore ha effettuato la scelta, con conseguenze dirette sull'applicazione di sanzioni civili, interessi e somme aggiuntive.
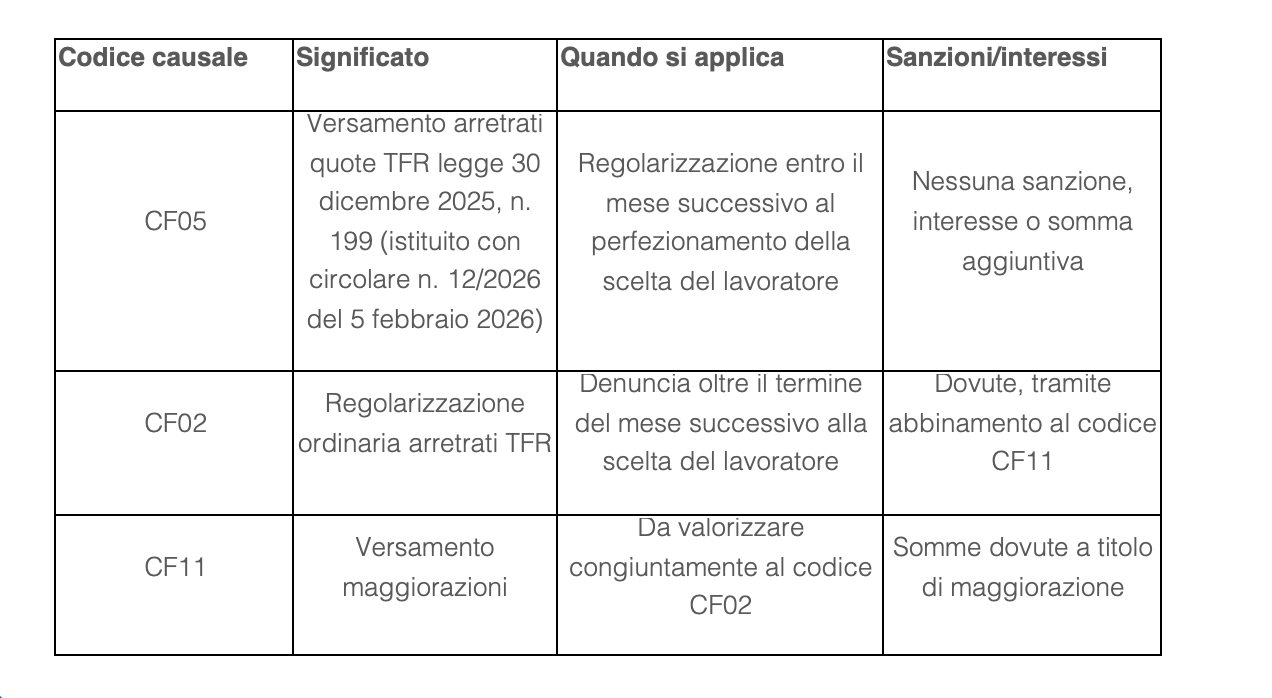
Per la regolarizzazione delle quote arretrate di TFR relative ai lavoratori di prima assunzione assunti dopo il 30 giugno 2026, l'INPS impone l’utilizzo dei seguenti codici causale all’interno del flusso UNIEMENS, nell’elemento Tipo ImpPregCMT del percorso GestioneTFR/MeseTFR/MeseTesoreria
/Contribuzione/Importo/Pregresso.
Operativamente, datori di lavoro e consulenti dovranno quindi:
- Monitorare la data di prima assunzione e il decorso del termine di 60 giorni per ciascun lavoratore interessato;
- Verificare tempestivamente l'esito della scelta comunicata dal dipendente;
- Procedere alla regolarizzazione UNIEMENS con codice CF05 entro il mese successivo alla scelta, per evitare l'applicazione di sanzioni, oppure in caso di ritardo, utilizzare il codice CF02 in abbinamento al codice CF11 per il versamento delle maggiorazioni dovute.
Per gli aspetti non trattati dal Messaggio n. 2325/2026, restano di riferimento la circolare INPS n. 12/2026 del 5 febbraio 2026 e il messaggio n. 1511 del 6 maggio 2026, ai quali il documento rinvia espressamente per la disciplina generale del Fondo di Tesoreria e della contribuzione TFR.
Fonte:
https://www.fiscoetasse.com/new-rassegna-stampa/4262-tfr-e-adesione-automatica-neoassunti-le-regole-inps-su-arretrati.html
A cura di:

Dal 16 settembre 2026 il FIR diventa digitale: scopri cosa devono verificare le imprese iscritte al RENTRI.
Tracking pixel nelle e-mail: il Garante Privacy richiama le aziende agli obblighi di trasparenza, consenso e corretta gestione del tracciamento.
